Blog / Column
コラム
-
収納は多いほどいい?注文住宅で後悔しない収納計画と家事動線の考え方
収納を増やせば家が片づくとは限りません。使う場所から遠い収納や、奥行きが深すぎる収納は、面積と予算を使うわりに日常では活用しにくいからです。 大切なのは収納量ではなく、『何を、どこで使い、どこへ戻すか』を家事動線と一緒に考えること。動画の内容をもとに、場所別のポイントを整理します。 ※制度・金利・補助額などの変動情報は、2026年9月28日時点の公表資料をもとに確認しています。動画内の価格や数値は撮影時点の例を含みます。契約・申請時には必ず最新の公式情報をご確認ください。 この記事でわかること 収納量より使う場所との距離を優先する 持ち物を数えて必要寸法を決める 子どもの成長など暮らしの変化に対応できる余白を残す 目次 動画の内容を読む前に 家事動線から収納を考える 水回りは『しまう物』を具体化する 玄関収納とパントリー 子ども部屋は可変性を持たせる 収納面積にも建築費がかかる 人気収納をわが家仕様に変える 収納計画は持ち物の棚卸しから始める 比較・判断表 打ち合わせチェックリスト よくある質問 まとめ 動画の内容を読む前に 動画で紹介される人気収納の上位は、3位がシューズクローク、2位がパントリー、1位がランドリー収納です。どれも便利ですが、名前だけを間取りに足しても暮らしやすくなるとは限りません。使う物と動作が決まって初めて、必要な広さや棚の形が見えてきます。 なお『ランドリー』は住宅の文脈では、洗濯をする場所や洗濯関連の空間を表す言葉として自然です。ただし、収納そのものを指すなら『ランドリー収納』、洗う・干す・畳むまで行う部屋なら『ランドリールーム』と書く方が、読者には具体的に伝わります。 家事動線から収納を考える 買物から帰ったら食品をパントリーへ、洗濯後は乾かした場所の近くへ衣類をしまう。この移動が短いほど、毎日の負担は減ります。収納だけを間取りから切り離さず、帰宅・料理・洗濯・着替えの流れを書き出しましょう。 水回りは『しまう物』を具体化する 脱衣室にはタオル、下着、洗剤などが集まります。室内干しスペースとファミリークローゼットを近づければ、運ぶ・畳む・配る作業を減らせる場合があります。 ただし、朝に寝室で着替える家庭もあります。流行の間取りをそのまま採用せず、家族の習慣に合わせることが重要です。 玄関収納とパントリー シューズクロークには靴だけでなく、ベビーカー、雨具、外遊び用品などが入ります。何を収納するか決めずに広くすると、通路だけが増えることもあります。 パントリーは食品の在庫量や買物頻度に合わせます。棚の奥行きを抑え、一覧できるようにすると買い過ぎの防止にもつながります。 子ども部屋は可変性を持たせる 子どもの持ち物は、入園・入学・部活動などで変化します。造り付け収納を固定しすぎず、可動棚や家具で調整できる部分を残すと、将来の使い方を変えやすくなります。 収納面積にも建築費がかかる 収納を増やすほど床面積が増え、建築費にも影響します。まず不要品を整理し、現在の持ち物を採寸してから必要量を決めると、過不足の少ない計画になります。 人気収納をわが家仕様に変える シューズクロークは、靴の数だけで広さを決めないのがポイントです。傘、レインコート、ベビーカー、外遊び用品、防災用品など、玄関に戻したい物を書き出します。来客動線と家族動線を分ける場合は、通路のために使う面積が増えることも理解しておきましょう。 パントリーは、まとめ買いをする家庭には便利ですが、奥行きが深い棚は食品が二重、三重に並び、期限切れや重複購入を招きます。箱買いする飲料と小さな調味料では適した棚寸法が違うため、可動棚を基本にして、在庫を一目で見渡せる配置にします。 ランドリー収納には、洗剤、ハンガー、タオル、下着、部屋着などが集まります。洗濯機の近くに『洗う前』のかご、物干し近くにハンガー、入浴動線にタオルというように、同じ部屋の中でも使う位置に合わせて分けると、家事の行き来を減らせます。 ファミリークローゼットは、家族全員の衣類を集約できる一方、生活時間や着替える場所が違う家庭では混雑や遠回りにつながります。動画でも、寝室や洗面の近くなど配置によって使いやすさが変わる点が語られています。流行より朝と夜の動線を優先しましょう。 収納計画は持ち物の棚卸しから始める まず現在の収納を写真に撮り、靴、衣類、日用品、季節物、書類、掃除道具などに分けます。『何畳ほしい』ではなく、必要な棚幅、奥行き、高さに置き換えると、図面上で使える収納か判断しやすくなります。 掃除機やロボット掃除機、プリンター、Wi-Fi機器などは、置き場所だけでなくコンセントや放熱、配線も必要です。扉を閉めたまま充電するなら熱がこもらないか、機器を取り出すときにかがみ過ぎないかも確認します。 収納扉にも面積が必要です。開き戸は家具や通路とぶつからないか、引き戸は壁側に引きしろがあるか、折れ戸は開いたときの出幅が邪魔にならないかを見ます。扉を付けずロールスクリーンで隠すなど、使用頻度に合わせた選択もできます。 子どもの成長や在宅勤務などで持ち物は変わります。造作家具を細かく固定しすぎず、可動棚や置き家具で変えられる部分を残しておくと、暮らしの変化に対応しやすくなります。空いている棚は無駄ではなく、将来の余白です。 比較・判断表 項目 確認すること 注意点 シューズクローク 靴・傘・外用品を玄関で戻せる 通路を広げすぎると面積効率が下がる パントリー 食品・日用品の在庫をまとめられる 深すぎる棚は中身が見えにくい ランドリー収納 洗う・干す・しまうの移動を短縮 湿気対策と家族の着替え場所を確認 ファミリークローゼット 衣類を一か所で管理しやすい 時間帯の混雑、個人のプライバシーに配慮 個室収納 各自が自室で管理しやすい 洗濯後に各部屋へ配る手間が増える 打ち合わせで使えるチェックリスト □ 現在の収納を写真に撮り、持ち物を種類別に数える □ 大型品は幅・奥行き・高さを採寸する □ 帰宅、料理、洗濯、着替え、掃除の動線を書く □ 棚板の奥行きと可動範囲を確認する □ 収納内で使う家電のコンセントと放熱を考える □ 扉を開けたときに人や家具とぶつからないか確認する □ 湿気がこもる場所は換気と乾燥方法を決める □ 将来増える物のために可変性と余白を残す よくある質問 Q. 収納率は何%あれば十分ですか? A. 目安だけで決めず、持ち物の種類と寸法、使う場所を確認する方が確実です。 Q. ファミリークローゼットは必須ですか? A. 必須ではありません。洗濯動線や着替え方に合う家庭では便利ですが、個室収納の方が合う場合もあります。 Q. ランドリールームは何畳あれば足りますか? A. 家族人数、干す量、作業台、収納量によって変わります。畳数だけでなく、物干し竿の長さ、通路幅、洗濯機の扉を開ける寸法を図面に落として確認しましょう。 Q. 収納を減らすと将来困りませんか? A. 必要量を把握せず減らすのは危険ですが、場所と寸法を合わせれば床面積を抑えても使いやすくできます。将来増える物には可動棚や置き家具で対応できる余白を残します。 まとめ 収納は『多いか少ないか』ではなく、使う場所に適切な寸法であるかが重要です。動画の人気ランキングをそのまま採用せず、家族の持ち物と一日の動きを図面に重ね、戻しやすい収納をつくりましょう。 国分ハウジングでは、土地・資金計画・間取り・住宅性能をまとめて相談できます。ご家族の条件に合う選択肢を整理したい方は、お気軽にご相談ください。 来場予約・家づくり相談はこちら 参考資料 解説動画(YouTube)
-
土地探しで後悔しないために|注意したい住宅営業担当者の5つの特徴
土地の価格や広さが希望どおりでも、造成費や法令制限、周辺環境を見落とすと、思い描いた家が建てられないことがあります。 動画では、不動産歴20年の担当者が、土地探しで注意したい住宅営業担当者の特徴を5つに整理しています。担当者を責めるためではなく、購入前に確認すべき項目を知るためのチェックリストとして活用しましょう。 ※制度・金利・補助額などの変動情報は、2026年9月28日時点の公表資料をもとに確認しています。動画内の価格や数値は撮影時点の例を含みます。契約・申請時には必ず最新の公式情報をご確認ください。 この記事でわかること 土地価格ではなく建築までの総額を見る 希望条件は優先順位まで共有する 現地・追加費用・法令制限を購入前に確認する 目次 動画の内容を読む前に 1.土地価格だけで提案する 2.希望条件をそのまま検索する 3.追加費用と建築計画を確認しない 4.地域を現地で把握していない 5.周辺環境や法令制限を説明できない 土地代の外側にある費用を見落とさない 現地確認は曜日と時間を変えて行う 比較・判断表 打ち合わせチェックリスト よくある質問 まとめ 動画の内容を読む前に 土地探しで怖いのは、悪意のある担当者だけではありません。住宅と土地の知識が十分でないまま、表面の価格や広さだけで話が進んでしまうことも大きなリスクです。動画の『注意したい営業担当者』という切り口は、担当者を試すためではなく、購入前に必要な調査を漏らさないために使えます。 良い土地は、安い土地や人気エリアの土地と同じ意味ではありません。希望する家、駐車台数、家事動線が実現でき、造成や外構を含めた総額が予算内に収まり、災害リスクや日々の移動を家族が受け入れられる土地が、その家庭にとっての良い土地です。 1.土地価格だけで提案する 安く見える土地でも、擁壁、造成、給排水の引込み、地盤改良、外構などに費用がかかる場合があります。土地代だけで予算に収まったと判断せず、建物と諸費用を含む総額を確認しましょう。 2.希望条件をそのまま検索する 駅からの距離、学区、広さ、日当たりなど、すべての希望を満たす土地は多くありません。条件を聞くだけでなく、『何のために必要か』まで掘り下げ、代替案を提案してくれる担当者が頼りになります。 3.追加費用と建築計画を確認しない 道路との高低差や軟弱地盤は、購入後の費用に直結します。また、建ぺい率・容積率や斜線制限などにより、希望する平屋や駐車台数を実現できない場合もあります。土地と間取りは並行して検討するのが安全です。 4.地域を現地で把握していない 地図上の距離だけでは、通学路の交通量、坂道、夜間の明るさ、騒音、においまでは分かりません。可能なら平日・休日、朝・昼・夜と時間を変えて現地を確認しましょう。 5.周辺環境や法令制限を説明できない ハザード情報、境界、接道、上下水道、近隣施設などは、暮らしや建築可否に影響します。分からないことを曖昧にせず、専門部署や行政へ確認して回答してくれるかを見極めましょう。 土地代の外側にある費用を見落とさない 土地情報に表示される価格は、家を建てて暮らし始めるまでの総額ではありません。仲介手数料、登記費用、固定資産税の精算金に加え、古家の解体、造成、擁壁、上下水道の引込み、地盤改良、外構などが必要になることがあります。 たとえば周辺より安い土地でも、道路と敷地の高低差が大きければ、駐車場をつくるための土工事や擁壁工事が増えるかもしれません。水道管が前面道路まで来ていても、口径変更や敷地内への引込みに費用がかかる場合があります。『工事できる』と『予算内で工事できる』は分けて確認します。 境界標が見当たらない、越境物がある、私道を通らないと接道できないといった点も、契約後のトラブルにつながります。重要事項説明を聞くだけで終わらせず、疑問点は書面で回答してもらい、必要なら測量や専門家の確認を条件にします。 候補地が見つかったら、土地だけの資金表ではなく、建物、付帯工事、外構、諸費用を含む総額表を住宅会社に作ってもらいましょう。追加費用の項目に『未定』『別途』が多い場合は、想定幅も確認して予備費を残します。 現地確認は曜日と時間を変えて行う 晴れた休日の昼だけでは、暮らしの実態をつかめません。平日の通勤時間帯は道路の混み方、放課後は通学路の交通量、夜は街灯や周辺施設の音、雨の日は道路や敷地の水の流れを確認できます。できれば家族で歩き、ベビーカーや自転車でも無理がないか見てください。 日当たりは南向きかどうかだけでなく、隣地の建物や高低差、将来建つ可能性のある建物にも左右されます。現状が空き地なら、法令上どの程度の建物が建ち得るかを担当者や設計者に確認すると、将来の影響を考えやすくなります。 国土地理院のハザードマップポータルでは洪水、土砂災害、高潮、津波などを重ねて確認できます。ただし、色が付いていないことは安全の保証ではありません。自治体の最新ハザードマップ、土地の成り立ち、避難先までの実際の経路も合わせて確認します。 担当者には『この土地の弱点は何ですか』と尋ねてみましょう。メリットだけでなく、追加費用や暮らしにくさの可能性を説明し、分からない点を調べて回答してくれるかどうかは、信頼性を見極める材料になります。 比較・判断表 項目 確認すること 注意点 建築条件 用途地域、建ぺい率・容積率、高さ・斜線、接道 希望する平屋や駐車計画が入るか 造成・地盤 高低差、擁壁、地盤資料、盛土・切土の履歴 概算だけでなく調査後の増額幅も確認 インフラ 上水道、下水道、電気、ガス、雨水排水 敷地への引込み費用と負担金 災害 洪水、内水、土砂、津波、高潮、避難経路 地図に色がない=無リスクではない 暮らし 通勤・通学、買物、騒音、におい、夜道 曜日と時間を変えて現地確認 打ち合わせで使えるチェックリスト □ 建てたい家の大きさと駐車台数を設計者に伝える □ 土地・建物・付帯工事・外構・諸費用の総額表を作る □ 境界、越境、接道、私道負担を確認する □ 上下水道の引込み状況と費用負担を確認する □ 高低差、擁壁、地盤改良の可能性を確認する □ 自治体の最新ハザードマップと避難経路を見る □ 朝・夜・雨天を含めて周辺を歩く □ 契約前に住宅会社と不動産担当者の双方へ確認する よくある質問 Q. 気になる土地は自分だけで決めてもよいですか? A. 契約前に、建築を依頼する住宅会社にも確認してもらうことをおすすめします。希望の建物が建つか、追加費用がどれくらいかを同時に確認できます。 Q. ハザードマップに色がなければ安全ですか? A. リスクがゼロという意味ではありません。自治体の最新資料、地形、避難経路も合わせて確認してください。 Q. 人気の土地はすぐ申し込むべきですか? A. 検討期限が短い場合でも、希望の建物が建つか、総額が予算内か、重要な権利関係や災害リスクに問題がないかは最低限確認してください。焦りを理由に確認を省かないことが大切です。 Q. 地盤改良費は契約前に確定できますか? A. 詳細な地盤調査は土地取得後や配置決定後になることがあり、事前に確定できない場合があります。周辺データや造成履歴を参考に想定額を置き、予備費を確保しましょう。 まとめ 土地選びでは、価格表より先に『この土地で希望の暮らしを総額いくらで実現できるか』を確認します。現地、法令、災害、追加工事を住宅会社と一緒に調べ、弱点まで説明してくれる担当者と進めることが後悔を減らします。 国分ハウジングでは、土地・資金計画・間取り・住宅性能をまとめて相談できます。ご家族の条件に合う選択肢を整理したい方は、お気軽にご相談ください。 来場予約・家づくり相談はこちら 参考資料 解説動画(YouTube) 国土地理院・ハザードマップポータルサイト
-
住宅ローンはネット銀行と地方銀行のどちらがいい?金利以外の比較ポイントを解説
住宅ローンを選ぶとき、つい金利の低さだけに目が向きがちです。しかし、実際の返済負担は、融資手数料や団体信用生命保険、借入期間、審査条件まで含めて見なければ判断できません。 動画では、ネット銀行と九州の地方銀行を二つの家族例で比較しています。結論は、どちらか一方が常に有利なのではなく、年収や家族構成、他の借入れ、希望する保障によって答えが変わるということです。 ※制度・金利・補助額などの変動情報は、2026年9月28日時点の公表資料をもとに確認しています。動画内の価格や数値は撮影時点の例を含みます。契約・申請時には必ず最新の公式情報をご確認ください。 この記事でわかること 表示金利だけでなく、手数料・団信・総返済額を比べる ネット銀行は手続きを自分で進める場面が多い 同じ借入額でも、利用できる商品によって有利な銀行は変わる 目次 動画の内容を読む前に ネット銀行と地方銀行の違い 金利以外に比較したい5項目 ネット銀行が向く人・地方銀行が向く人 借りられる額と返せる額は違う 比較表を作るときは条件をそろえる 審査と手続きを家づくりの工程に合わせる 比較・判断表 打ち合わせチェックリスト よくある質問 まとめ 動画の内容を読む前に 動画では、年収や家族構成の異なる二つのケースを使い、ネット銀行と九州の地方銀行を比べています。ここで注目したいのは、銀行の知名度ではなく、同じ借入額でも申込者の条件や選べる商品によって結果が変わった点です。広告に出ている最も低い金利が、そのまま自分に適用されるとは限りません。 住宅ローンは、家を建てる前だけでなく、返済が続く数十年間の家計に関わります。金利差だけを追いかけるより、初期費用、保障、手続きの負担、相談のしやすさまで含めて『わが家にとっての総コスト』を比べる方が、納得できる選択につながります。 ネット銀行と地方銀行の違い ネット銀行は店舗や対面担当者を置かないことで、比較的低い金利を提示しやすい傾向があります。一方、地方銀行は地域の事情に詳しく、相談や書類確認を対面で進めやすい点が特徴です。 ただし、銀行名だけで有利・不利は決まりません。申込時期や属性、借入期間、住宅性能などによって適用条件が変わるため、同じ条件で見積もる必要があります。 金利以外に比較したい5項目 比較したいのは、①事務手数料、②保証料、③団体信用生命保険の保障内容と上乗せ金利、④繰上返済のしやすさ、⑤借入期間を延ばした場合の条件です。 月々の返済額がわずかに低くても、初期費用や保障の差を含めると総負担が逆転することがあります。金利だけを切り取らず、返済予定表と諸費用一覧で比べましょう。 ネット銀行が向く人・地方銀行が向く人 ネットでの手続きに慣れ、必要書類を自分で管理できる人は、ネット銀行のメリットを生かしやすいでしょう。対面で確認しながら進めたい人や、地域事情を踏まえた相談を重視する人には地方銀行が合いやすいといえます。 動画のシミュレーションでも、世帯年収や利用できる商品が変わると結果が入れ替わりました。『人気の銀行』ではなく『わが家の条件に合う銀行』を探すことが大切です。 借りられる額と返せる額は違う 審査上の借入上限は、家計にとって無理なく返せる金額と同じではありません。教育費、車の買替え、修繕費、老後資金なども見込んで返済額を決める必要があります。 住宅会社や金融機関に相談するときは、借入可能額だけでなく、生活費を残した返済計画を複数パターン作ってもらいましょう。 比較表を作るときは条件をそろえる 複数の金融機関を比較するなら、借入額、返済期間、金利タイプ、融資率、返済方法、ボーナス返済の有無を同じにします。条件が一つ違うだけでも月々の返済額や総返済額が変わるため、別条件の見積りを横に並べても正確な比較にはなりません。 変動金利は当初の返済額を抑えやすい一方、将来の金利上昇で負担が増える可能性があります。全期間固定金利は返済額を把握しやすい反面、申込時点の金利だけを見れば高く映ることがあります。どちらが得かではなく、家計がどこまで変動に耐えられるかで考えましょう。 事務手数料は定額型と借入額に連動する定率型があり、保証料を一括で払う商品、金利に上乗せする商品、保証料が不要な商品もあります。『保証料ゼロ』でも事務手数料が高い場合があるため、融資実行時に必要な現金と完済までの総額を両方確認します。 団体信用生命保険も比較を左右します。死亡・高度障害だけの基本保障、がん、三大疾病、就業不能などの特約では、対象条件や免責期間が異なります。保障名だけで判断せず、保険金が支払われる条件と金利上乗せの有無まで読み比べてください。 審査と手続きを家づくりの工程に合わせる ネット銀行は来店せず手続きを進めやすい反面、書類の準備や進捗管理を自分で行う場面が多くなります。土地を先に購入する場合や、着工金・中間金が必要な注文住宅では、つなぎ融資や分割融資に対応できるかを早めに確認しましょう。 地方銀行は、地域の不動産事情や住宅会社との連携に慣れていることがあります。対面で相談できる安心感はありますが、担当者がいるから自動的に有利とは限りません。説明された条件を持ち帰り、商品概要説明書と見積書で確認する姿勢はどの銀行でも必要です。 事前審査の承認は、本審査や融資実行を保証するものではありません。審査後に車のローンを組む、クレジットの分割払いを増やす、転職するなど、家計や勤務状況が変わると影響する場合があります。融資実行まで大きな契約を増やさない方が安全です。 最後に、金利が上がった場合、育児休業などで収入が下がった場合、修繕費が発生した場合の三つを試算します。『審査に通る額』より一段低い予算で暮らしに余白を残すことが、長く返し続ける住宅ローンでは大切です。 比較・判断表 項目 確認すること 注意点 金利・諸費用 適用金利、事務手数料、保証料を同条件で確認 広告の最低金利だけで決めない 団信 保障範囲、免責、上乗せ金利を確認 名称が似ていても支払条件は異なる 注文住宅への対応 つなぎ融資・分割融資・実行時期を確認 土地決済や中間金に間に合うか 手続き オンライン完結か、相談窓口があるか 書類管理に必要な時間も考える 返済中 繰上返済手数料、金利変更時のルールを確認 借換え費用も含めて考える 打ち合わせで使えるチェックリスト □ 借入額・期間・金利タイプをそろえた見積りを2~3行から取る □ 融資手数料、保証料、登記・抵当権設定費用を一覧にする □ 団信の支払条件と金利上乗せを確認する □ 土地代・着工金・中間金の支払時期を住宅会社に聞く □ 金利が1%上がった場合の返済額を試算する □ 教育費、車、固定資産税、将来の修繕費を家計に入れる □ 事前審査後に避けるべき契約や申告事項を確認する □ 比較した金利の基準日と融資実行時の適用ルールを記録する よくある質問 Q. ネット銀行は必ず金利が低いですか? A. 必ずではありません。属性や商品、借入期間、団信の内容によって地方銀行の方が有利になる場合があります。 Q. 比較するときの基準日は必要ですか? A. 必要です。住宅ローンの金利や商品条件は変わるため、同じ申込時期・借入額・期間・保障内容で比較してください。 Q. 事前審査は一つの銀行だけでよいですか? A. 一つに絞る必要はありません。信用情報への申込履歴にも配慮しつつ、条件をそろえて複数行を比べると判断しやすくなります。住宅会社や金融機関に申込件数の進め方も相談してください。 Q. 50年ローンは月々が安いので有利ですか? A. 月々の返済額は下がりやすい一方、完済年齢や総利息、将来の住替え時の残債に注意が必要です。退職後も返済が残る場合を含めて資金計画を作りましょう。 まとめ ネット銀行か地方銀行かを先に決めるのではなく、同じ条件の返済予定表と諸費用表を並べることが第一歩です。数字の差だけでなく、注文住宅の支払工程に対応できるか、必要な保障があるか、家計に余白を残せるかまで確認しましょう。 国分ハウジングでは、土地・資金計画・間取り・住宅性能をまとめて相談できます。ご家族の条件に合う選択肢を整理したい方は、お気軽にご相談ください。 来場予約・家づくり相談はこちら 参考資料 解説動画(YouTube) 住宅金融支援機構・フラット35 金利情報 住宅金融支援機構・団体信用生命保険
-
熊本地震から10年、家づくりで備えること|耐震・地盤・家具・ライフラインを解説
2016年4月に発生した熊本地震から、2026年で10年を迎えました。「一度大きな地震が起きたから、しばらくは大丈夫なのでは」と考えたくなるかもしれません。しかし、熊本地震で活動したのは周辺にある活断層帯の一部であり、九州のどこに住んでいても地震への備えを終わらせることはできません。 では、これから家を建てる人は、何をどこまで備えればよいのでしょうか。耐震性能だけを高めれば十分なのか、土地や地盤、家具の配置、停電・断水への備えまで考えるべきなのか。限られた予算の中では、優先順位に迷う方も多いでしょう。 この記事では、鹿児島大学で地震・火山を研究する井村隆介先生を迎えた国分ハウジンググループの動画をもとに、熊本地震の教訓と、地震に強い家づくりで確認したいポイントを一般の方にもわかりやすく整理します。 この記事でわかること 「大きな地震の後はしばらく安心」とは言い切れない理由 熊本地震で震度7の揺れが2度発生した経緯 直接死だけでなく、災害関連死にも備える必要性 耐震・地盤・家具・ライフラインをまとめて考える方法 限られた家づくり予算の中での優先順位 目次 「大きな地震の後だから安心」とは言えない 熊本地震が教えた「強い揺れは一度とは限らない」 直接死50人・関連死225人から考える備え 地震に強い家づくりで確認したい4つの視点 限られた予算では何から優先する? 打ち合わせで使える地震対策チェックリスト 地震に強い家づくりでよくある質問 まとめ 「大きな地震の後だから安心」とは言えない 動画で最初に取り上げられるのは、「熊本地震で大きく揺れたのだから、同じ地域ではしばらく大地震は起きないのでは」という疑問です。 2016年の熊本地震では、布田川断層帯の布田川区間と、日奈久断層帯の最も北側にある高野―白旗区間が主に活動しました。一方で、布田川断層帯の宇土区間・宇土半島北岸区間、日奈久断層帯の日奈久区間・八代海区間などは活動していません。 これは「近いうちに必ず別の区間が動く」という意味ではありません。地震の発生時期を正確に予測することはできないためです。ただし、周辺に活動していない区間が残っている以上、「一度経験したから地域全体が安全になった」とも言えません。 地震から10年という年月は、安全を保証する区切りではありません。記憶が薄れ、当時を知らない子どもが増える時期だからこそ、経験と備えを次の世代へ引き継ぐ節目と考えることが大切です。 熊本地震が教えた「強い揺れは一度とは限らない」 2016年4月14日21時26分、熊本県熊本地方でマグニチュード6.5の地震が発生し、益城町で震度7を観測しました。その約28時間後、4月16日1時25分には、さらに規模の大きいマグニチュード7.3の地震が発生。益城町と西原村で再び震度7を観測しました。 最初の揺れを乗り切った後、自宅に戻ったり、気持ちを緩めたりしたくなるのは自然なことです。しかし熊本地震では、その後により大きな地震が起こりました。大きな地震の後も地震活動が続く可能性を前提に、安全な場所の確認や避難の判断を続ける必要があります。 また、熊本地震は内陸の浅い場所で発生した地震です。海溝型地震とは被害の現れ方が異なりますが、どちらか一方にだけ備えればよいわけではありません。土地選びでは活断層だけでなく、揺れやすさ、液状化、土砂災害、洪水、津波など、地域ごとの複数のリスクを確認しましょう。 直接死50人・関連死225人から考える「住み続けられる備え」 熊本県が公表している2025年4月11日時点の速報値では、熊本地震による県内の死者は275人です。このうち、地震による直接死は50人、いわゆる災害関連死は225人でした。 災害関連死とは、避難生活の負担、医療・介護機能やライフラインの停止、環境変化による持病の悪化など、災害の影響と死亡との因果関係が認められたものです。建物の倒壊を防ぐことに加えて、揺れの後に体調と生活を守れるかどうかも防災の重要な要素だとわかります。 家が倒れなければ、それで終わりではありません。 断水時のトイレ、停電時の明かりや情報収集、飲料水、常用薬、暑さ・寒さへの対応、家族の避難先まで考えておくことで、被災後の負担を減らせます。 新築時には、非常用品をしまう場所だけでなく、取り出しやすさも考えましょう。屋外からも使いやすい収納、玄関近くの防災用品置き場、家具が倒れても塞がれにくい避難経路などは、間取りを決める段階だからこそ検討しやすいポイントです。 地震に強い家づくりで確認したい4つの視点 1.土地周辺の災害リスクを確認する 建物の性能が高くても、敷地周辺の道路が寸断されたり、土砂災害や液状化が発生したりすれば、生活への影響は避けられません。土地を決める前に、国のハザードマップポータルサイトと自治体のハザードマップを確認し、想定される災害を重ねて見ておきましょう。 ハザードマップは「危険区域の外なら安全」という判定表ではありません。避難所までの経路、高低差、周辺道路、河川や斜面との位置関係も現地で確認すると、地図だけではわからない点に気づけます。 2.耐震性能と構造のバランスを確認する 住宅性能表示制度の耐震等級は、建物の倒壊・崩壊のしにくさを比較する目安です。耐震等級3は、耐震等級1で想定する地震力の1.5倍に対して、倒壊・崩壊しない程度とされています。 ただし、等級が高ければどのような地震でも無傷という意味ではありません。壁や柱の配置、接合部、基礎、屋根の重さなど、建物全体のバランスが重要です。耐震と、揺れによる変形を抑える制震の考え方も含め、採用する構造と計算方法を住宅会社へ確認してください。 3.地盤調査と基礎を敷地ごとに考える 周辺の地盤情報が良好でも、同じ地域の中で地盤の状態が異なることがあります。敷地が決まったら、スクリューウエイト貫入試験(旧スウェーデン式サウンディング試験)など、建物と地盤に合った方法で調査します。 調査結果によっては地盤改良が必要です。工事費だけを見るのではなく、どの深さにどのような地層があり、なぜその改良方法や基礎が選ばれたのかまで説明を受けましょう。 4.家具・家電とライフラインまで設計に含める 建物が無事でも、家具や家電の転倒・移動によってけがをしたり、出入口が塞がれたりすることがあります。背の高い家具を置く場所、壁への固定方法、寝室や子ども部屋の安全、食器棚の扉、冷蔵庫の転倒防止まで、間取りと一緒に考えましょう。 造り付け収納を増やせば安全性を高めやすい一方、予算や将来の使い方とのバランスも必要です。「収納量を増やす」だけでなく、「倒れにくい・物が飛び出しにくい・避難経路を塞がない」という視点で計画することが大切です。 限られた予算では何から優先する? 地震対策に大切なことをすべて追加仕様にすると、予算が膨らんでしまいます。まずは、後から変更しにくいものから優先すると整理しやすくなります。 優先 確認すること 理由 1 土地・周辺リスク 建築後に場所は変えられないため 2 耐震・基礎・地盤 完成後の大幅な変更が難しいため 3 間取り・収納・避難経路 家具転倒や避難のしやすさに影響するため 4 家具固定・備蓄・非常用品 入居後も段階的に改善できるため 見た目の設備や広さをすべて諦める必要はありません。標準仕様に含まれる耐震性能、地盤調査や改良の費用、制震装置の追加費用などを早めに確認し、総予算の中で比較しましょう。価格だけでなく、「何が標準で、何が別途費用なのか」をそろえて比べることがポイントです。 打ち合わせで使える地震対策チェックリスト 土地周辺の揺れやすさ、液状化、土砂災害、洪水、津波を確認したか 避難所までの経路を昼と夜の両方で確認したか 耐震等級と、その根拠となる計算方法を確認したか 耐震と制震の役割の違いについて説明を受けたか 地盤調査結果と基礎・地盤改良の理由を確認したか 寝室や子ども部屋に倒れやすい家具を置かずに済むか 冷蔵庫・食器棚・テレビなどを固定できる壁や下地があるか 家具が倒れても玄関や廊下を塞ぎにくい配置か 飲料水、非常用トイレ、常用薬などを保管できるか 停電・断水時に家族がどこでどう過ごすか話し合ったか 地震に強い家づくりでよくある質問 Q.熊本地震で大きく揺れた地域は、当面安全ですか? A.地域全体が安全になったとは言えません。2016年に活動したのは布田川・日奈久断層帯の一部で、活動していない区間もあります。また、離れた場所で起こる地震の揺れを受けることもあります。発生時期は予測できないため、どこに住んでいても備えを続けることが基本です。 Q.耐震等級3なら被害は出ませんか? A.被害が一切出ないことを保証するものではありません。耐震等級は構造躯体の倒壊・崩壊などのしにくさを示す目安です。地震の性質や地盤、施工状況、繰り返しの揺れなどによって被害は変わります。等級だけでなく、構造計算、地盤、基礎、施工品質まで確認しましょう。 Q.ハザードマップで色が付いていなければ安心ですか? A.色が付いていないことは、災害リスクがゼロという意味ではありません。想定条件や表示対象外の災害もあります。自治体の最新情報、現地の高低差や道路状況、過去の災害履歴もあわせて確認してください。 Q.家具の地震対策は入居後でもできますか? A.入居後でも固定器具などを取り付けられます。ただし、新築時に家具の位置を決め、固定用の下地を設けておくと確実に施工しやすくなります。寝室や避難経路には背の高い家具を置かない計画も有効です。 まとめ|地震に強い家は「建物+暮らし」で考える 熊本地震から10年が経っても、地震への備えが不要になるわけではありません。大きな揺れは一度で終わるとは限らず、周辺には2016年に活動しなかった活断層の区間もあります。 家づくりでは、耐震性能だけでなく、土地周辺の災害リスク、地盤と基礎、家具・家電の配置、停電や断水後の暮らしまで一つの計画として考えることが大切です。限られた予算では、完成後に変えにくい土地・構造・地盤から優先して確認しましょう。 国分ハウジングでは、土地探しから建物の性能、資金計画までまとめてご相談いただけます。 「検討中の土地にはどのようなリスクがある?」「耐震と制震の違いがわからない」「予算内で何を優先すべき?」といった段階でも構いません。ご家族に合った備えを一緒に整理します。 お近くの店舗で家づくりを相談する 国分ハウジングの地震対策については、地震に強いおうちづくりもご覧ください。 参考情報 国分ハウジンググループチャンネル「地震に強い家づくり」専門家解説動画 熊本地方気象台「熊本地震から10年」 熊本県「熊本地震から10年~記憶と教訓を未来へ~」 地震調査研究推進本部「布田川断層帯・日奈久断層帯」 国土交通省・国土地理院「ハザードマップポータルサイト」 総務省消防庁「家具・家電製品の転倒防止」 ※地震の発生時期や規模を正確に予測することはできません。ハザードマップや活断層の情報は、特定の土地の安全性を保証するものではありません。土地・建物ごとの判断については、自治体や設計者、施工会社などの専門家へご確認ください。
-
住宅ローンは35年・50年どっち?後悔しない選び方を金利・団信・審査から解説
家づくりの予算を考え始めると、避けて通れないのが住宅ローンです。最近は最長50年の住宅ローンも見かけるようになり、「35年と50年、結局どちらがいいのだろう」と迷う方もいるでしょう。 ただ、住宅ローンは返済期間や目先の金利だけで決めるものではありません。手数料や保証料、団体信用生命保険(団信)の内容、完済時の年齢まで含めて比べることで、自分たちに合う選択肢が見えてきます。 この記事では、国分ハウジンググループの動画「住宅ローンを決めるポイントと基礎知識」の内容をもとに、住宅ローン選びで押さえたいポイントを初めての方にもわかりやすく整理します。 この記事でわかること 住宅ローンを金利だけで決めてはいけない理由 35年ローンと50年ローンの違い 融資手数料・保証料・団信で確認したいこと 事前審査を受けるタイミングと注意点 審査が通らなかったときの考え方 目次 住宅ローンは「毎月いくら」だけで決めない 住宅ローン選びで確認したい3つのポイント 35年と50年、どちらを選ぶべき? 団信は保障される条件まで読む 事前審査は早めに。ただし、むやみに申し込まない 審査が通らなくても、すぐに諦めない 相談相手を選ぶときのチェックポイント 住宅ローン選びでよくある質問 まとめ 住宅ローンは「毎月いくら」だけで決めない 住宅ローンを比較するとき、最初に目が向きやすいのは月々の返済額です。もちろん、毎月無理なく払える金額であることは欠かせません。しかし、月々の返済額を下げることだけに気を取られると、返済期間が長くなり、結果として総返済額が増える場合があります。 反対に、早く返し終えたいからと返済期間を短くしすぎると、教育費や車の買い替えなどが重なる時期に家計の余裕を失いかねません。住宅ローンは「借りられる金額」ではなく、「暮らしを続けながら返せる金額」から考えることが大切です。 家を建てた後の生活には、固定資産税、火災・地震保険、修繕費などもかかります。現在の家賃と同じ返済額だから大丈夫、と単純に判断せず、住み始めた後の支出まで含めて資金計画を立てましょう。 住宅ローン選びで確認したい3つのポイント 動画で紹介されている大きな判断軸は、次の3つです。 1.金利 金利が低いほど利息負担は抑えられます。ただし、変動金利と固定金利では、金利の見え方も将来のリスクも異なります。現在の数字だけでなく、返済途中で金利や返済額が変わる可能性も確認しましょう。 2.融資手数料・保証料などの条件 住宅ローンには、融資手数料や保証料などがかかる商品があります。金利が低く見えても、借入時の費用を含めると別の商品より負担が大きくなることもあります。 比較するときは、金利だけを横に並べるのではなく、次の項目を同じ条件で確認すると判断しやすくなります。 融資手数料と保証料 返済期間と完済時の年齢 繰り上げ返済の手数料・最低金額 金利優遇を受けるための条件 団信の保障内容と金利の上乗せ 3.団体信用生命保険(団信) 団信は、住宅ローンの返済中に契約者が死亡したり、所定の高度障害状態になったりした場合に、保険金でローン残高を返済する仕組みです。金融機関によっては、がんや三大疾病などに備える特約も用意されています。 どこまで保障を付けるかは、現在加入している生命保険や家族構成、貯蓄とのバランスで考えます。詳しい仕組みは、住宅ローンの団信(団体信用生命保険)とは?でも解説しています。 35年と50年、どちらを選ぶべき? 先に結論を言うと、すべての人に共通する正解はありません。50年ローンには月々の返済額を抑えやすい利点がありますが、返済期間が延びるぶん、一般的には利息の総額が増えます。35年ローンは総返済額を抑えやすい一方、毎月の負担は大きくなります。 比較項目 35年ローン 50年ローン 月々の返済額 高くなりやすい 抑えやすい 総返済額 比較的抑えやすい 利息負担が増えやすい 完済時の年齢 早く完済しやすい 定年後まで返済が続く可能性がある 家計の余力 毎月の負担が重くなりやすい 教育費や貯蓄に回す余地をつくりやすい 向いている考え方 総返済額と完済時期を重視したい 当面の返済負担を抑え、家計に余白を持たせたい 同じ金利で比べると、月々の差はどのくらい? たとえば3,500万円を年1.5%、元利均等返済、ボーナス返済なしで借りると仮定します。同じ金利が全期間続く単純計算では、35年返済は月々約10万7,000円、50年返済は月々約8万3,000円です。 50年返済にすると毎月約2万4,000円軽くなる一方、総返済額は35年返済より約476万円多くなります。実際には35年と50年で金利が異なる商品もあり、手数料なども加わるため、この数字はあくまで比較のための一例です。 50年ローンを検討しやすい人 比較的若く、完済までの計画を長く取れる人 子どもが小さい時期の返済額を抑えたい人 生活防衛資金や教育資金を手元に残したい人 将来の収入増加や繰り上げ返済を、無理のない範囲で検討できる人 35年以内の返済を検討しやすい人 定年までの完済を優先したい人 毎月の返済額を上げても家計に余裕がある人 総返済額をできるだけ抑えたい人 長期間の金利変動や収入変化をなるべく避けたい人 50年ローンはすべての金融機関や住宅で利用できるわけではありません。たとえば住宅金融支援機構の「フラット50」は、長期優良住宅などの認定を受けた住宅が対象です。利用条件、年齢条件、金利は商品ごとに確認しましょう。 団信は「病名」だけでなく、保障される条件まで読む 「三大疾病保障付き」「がん保障付き」と書かれていると、それだけで安心したくなります。しかし、同じ名称でも、ローン残高が0円になる条件は商品によって異なります。 がんと診断された時点で保障される商品もあれば、対象外となるがんが定められている商品もあります。急性心筋梗塞や脳卒中についても、所定の日数以上働けない状態が続くことや、手術を受けることなどが条件になる場合があります。 団信を比べるときは、次の4点を確認しておくと安心です。 どの状態になったときに保障が適用されるか 保障されない病気・状態はあるか 保障を追加すると金利がどのくらい上がるか 現在の生命保険と保障が重複していないか 持病や治療歴がある場合も、自己判断で諦めたり、告知を省いたりしてはいけません。利用できる団信や住宅ローンがあるか、早めに金融機関や住宅会社へ相談しましょう。 事前審査は早めに。ただし、むやみに申し込まない 土地や間取りを具体的に決める前に、どのくらいの条件で借りられるかを確認できると、家づくりの総予算を組みやすくなります。そのため、候補となる住宅会社が見えてきた段階で、事前審査を検討するのがおすすめです。 事前審査を受けたからといって、その金融機関や住宅会社で必ず契約しなければならないわけではありません。ただし、短期間に思いつくまま多くの金融機関へ申し込むのは避けたいところです。 CICとJICCでは、ローンなどの申込情報が照会日から6か月間登録されると案内しています。複数の申し込みがあるだけで審査結果が決まるわけではありませんが、まずシミュレーションで候補を比較し、事前審査を依頼する金融機関を絞ると進めやすくなります。 住宅ローンの手続き全体については、住宅ローンの借り方は?審査内容や注意点も解説も参考にしてください。 審査が通らなくても、すぐに家づくりを諦めない 住宅ローンの事前審査で希望どおりの回答が得られなかったとしても、「もう家は建てられない」と決まったわけではありません。金融機関によって審査の考え方や得意とするケースが異なるためです。 大切なのは、理由を推測したまま次々と申し込むのではなく、まず状況を整理することです。たとえば、スマートフォン本体の分割払いやクレジットカードの支払いに心当たりがある場合は、自分の信用情報を開示して確認する方法があります。 事情がわかったら、支払い状況や借入額を整理し、どの金融機関へどのように相談するかを検討します。審査の通過を保証することはできませんが、問題点がわからないまま申し込みを重ねるより、次の選択肢を考えやすくなります。 過去の借入や支払いについて不安があるときは、信頼できる担当者にできるだけ正確に伝えてください。詳しくは、住宅ローン審査が通らない理由と対策でも紹介しています。 相談相手を選ぶときのチェックポイント 住宅ローンは商品数が多く、Webサイトの金利表だけで自分に合うものを選ぶのは簡単ではありません。だからこそ、「どこの銀行が一番安いですか」と聞くだけではなく、自分たちの暮らしや将来計画まで話せる相手を見つけることが大切です。 相談するときは、次のような対応があるか確認してみましょう。 複数の金融機関を、同じ条件で比較してくれる 金利だけでなく、手数料・保証料・団信まで説明してくれる 完済時の年齢や教育費を含めて返済計画を考えてくれる 審査に不安がある場合、申し込み前に状況を整理してくれる メリットだけでなく、長期返済のリスクも伝えてくれる 住宅ローンは、契約した瞬間ではなく、その後も無理なく返し続けられて初めて「自分たちに合っていた」と言えるものです。借入額を増やすための提案より、暮らしを守るための提案をしてくれるかどうかを見てください。 住宅ローン選びでよくある質問 Q.住宅ローンは35年と50年のどちらが得ですか? A.一概にどちらが得とは言えません。50年は月々の負担を抑えやすく、35年は総返済額と完済時期を抑えやすい傾向があります。同じ借入額で両方をシミュレーションし、教育費や定年後の収入まで含めて判断しましょう。 Q.50年で借りて、後から繰り上げ返済する方法はありますか? A.多くの商品では繰り上げ返済ができます。ただし、手数料や最低返済額は金融機関によって異なります。繰り上げ返済を優先しすぎて、急な出費に備える現金が不足しないよう注意してください。 Q.事前審査は家を建てる会社が決まる前でも受けられますか? A.受けられる場合があります。ただし、借入希望額や計画内容が曖昧なまま申し込むより、候補となる住宅会社で総予算を整理してから進めたほうが、現実的な条件を確認しやすくなります。 Q.事前審査に一度落ちたら、ほかの銀行でも借りられませんか? A.一つの金融機関で希望どおりにならなかったことだけで、すべての金融機関が同じ結果になるとは限りません。まずは借入状況や信用情報、申告内容を確認し、次の申し込み先を慎重に検討しましょう。 まとめ|住宅ローンは家族の暮らしを基準に選ぼう 住宅ローン選びでは、金利、融資手数料・保証料などの条件、団信の3点をまず確認します。そのうえで35年と50年の返済額を比べ、完済時の年齢や教育費、貯蓄の残し方まで考えると、自分たちに合う返済期間を判断しやすくなります。 数字だけを見ていると、少しでも金利が低い商品や、月々の返済額が安い商品に気持ちが傾きます。けれど、家づくりの目的はローンを組むことではなく、建てた家で安心して暮らすことです。 国分ハウジングでは、建物や土地だけでなく、住宅ローンを含めた資金計画も一緒に整理します。 「自分たちはいくらまで借りてよい?」「35年と50年で迷っている」「審査に不安がある」といった段階でも構いません。家づくりを急かすためではなく、無理のない選択肢を見つけるためにご相談ください。 お近くの店舗で家づくりを相談する 参考情報 国分ハウジンググループチャンネル「住宅ローンを決めるポイントと基礎知識」 住宅金融支援機構「フラット35・フラット50 金利情報」 指定信用情報機関CIC「信用情報 早わかり!」 日本信用情報機構(JICC)「信用情報の内容と登録期間」 ※住宅ローンの金利、手数料、審査基準、団信の保障内容は金融機関や商品、申込時期によって異なります。本記事の試算は条件を単純化した参考例であり、実際の借入条件を示すものではありません。契約前に必ず金融機関などへご確認ください。
-
住宅ローンの団信(団体信用生命保険)とは?加入条件や種類・注意点も解説
この記事では、団体信用生命保険の概要や加入条件、種類などを解説します。 住宅ローンを組む際に、多くの金融機関では団体信用生命保険(団信)の加入が融資の条件となっています。団信には様々な商品があり、金融機関によって異なるので注意が必要です。 【この記事でわかること】 ● 住宅ローンにおける団信(団体信用生命保険)の概要 ● 住宅ローンにおける団信(団体信用生命保険)の加入条件 ● 住宅ローンにおける団信(団体信用生命保険)の種類と注意点 住宅ローンの団信(団体信用生命保険)とは? 住宅ローンの団信(団体信用生命保険)とは生命保険の1つで、金融機関が融資承諾のために提示する条件に組み入れられることが多い保険です。 住宅ローンの債務者が仮に、死亡や高度障害状態になった場合、ローンの支払いが困難になります。その場合、団信に加入していなければ家を差し押さえられ、住んでいる家族も強制退去となってしまうでしょう。 ただし、団信に加入することで、死亡時や高度障害状態になっても残債の支払いを免責できます。 このように、団信に加入することで、万が一の事態があっても家と家族を守れます。ここからは、団信についてさらに詳しく見ていきましょう。 団信の仕組み 一般的な生命保険との違い 上記2点を順番に解説します。 団信の仕組み 団信は、契約者と保険受取人が金融機関、被契約者が住宅ローンの債務者となります。 つまり、債務者に万が一のことがあった時点で保険金が金融機関に支払われ、保険金をもって住宅ローン残債を完済することになります。 一般的な生命保険との違い 一般的な生命保険の場合、保険金は家族に支払われます。 一方、団信は保険金受取人が金融機関となっているため家族には支払われません。なぜなら、団信の保険金はあくまでも住宅ローン残債の返済に使われ、他の用途では使用できないからです。 そのため、債務者に万が一のことがあった際に住宅ローン以外で金銭的な心配がある場合は、一般的な生命保険も並行して検討するのがおすすめです。 住宅ローンの団信に加入するための条件 この章では、住宅ローンの団信に加入するための条件について、解説します。 団信に加入できなければ、金融機関から融資を受けられません。したがって、審査が進んだ状態で否決とならないためにも、この章で解説する以下2点の条件を事前に確認しましょう。 住宅ローンをこれから契約する人 健康状態などの条件を満たした人 順番に解説していきます。 住宅ローンをこれから契約する人 団信は、住宅ローンの契約時のみ加入できます。また、住宅ローンを組んでいる途中からは加入できないため注意が必要です。 そのため、これから住宅ローンを契約する人が加入条件となることを把握しておきましょう。 健康状態などの条件を満たした人 団信は、死亡もしくは高度障害状態になると住宅ローン残債の支払い義務が免責となります。そのため、保険会社が定めた健康状態などの条件を満たさなければなりません。 健康状態の確認は、保険会社が提示する告知書に沿って行われ、告知書に記載されている病歴の有無をチェックします。 このように、健康状態などの判定は自己申告ではなく、あくまでも保険会社が判断することになるため注意しましょう。 住宅ローンにおける団信の種類と内容 この章では、住宅ローンにおける団信の種類と内容について解説します。 団信は死亡、もしくは高度障害状態で保険金が支払われる仕組みであり、金利を上乗せすることで多くのオプションを追加できます。 そのため、この章で解説する団信の種類と内容を確認し、金利とのバランスを見て決めましょう。 通常の団団体信用生命保険 全疾病特約付団体信用生命保険 三大疾病特約付団体信用生命保険 八大疾病特約付団体信用生命保険 がん保障特約付団体信用生命保険 ここでは、上記5種類の団信について解説します。 通常の団体信用生命保険 通常の団体信用生命保険は、被契約者が死亡もしくは高度障害状態になった際に保険金が金融機関に支払われる保険です。 「一般団信」ともいわれる保険であり、金融機関にオプションの追加を要求しなければ、自動的にこの団信に加入することになるでしょう。 全疾病特約付団体信用生命保険 全疾病特約付団体信用生命保険(全疾病)とは、精神疾患を除く病気やケガの影響により就業不能となった時点で保険金が支払われる団信です。 全疾病は、ほぼ全ての病気やケガに対応できる一方で上乗せの金利が最も高く、さらには取り扱っている金融機関が少ない点が特徴といえます。 三大疾病特約付団体信用生命保険 三大疾病特約付団体信用生命保険(三大疾病)は通常の団信に加え、「がん」や急性心筋梗塞、脳卒中を患った場合であっても保険金が支払われる団信です。 通常の団信に対して、0.1%の金利上乗せで加入できる金融機関もあり、検討する人が多い団信といえるでしょう。ただし、3つの病気はただ患うだけでは条件を満たすことはなく、各病気の進行状態が明確に定められています。 そのため、保険金の支払われる状態をあらかじめ確認することをおすすめします。 八大疾病特約付団体信用生命保険 八大疾病特約付団体信用生命保険(八大疾病)は、三大疾病に加え、高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎においても支払い対象となる団信です。 追加される5つの疾患は重度慢性疾患と呼ばれ、生活習慣病にも挙げられます。この団信も三大疾病と同様に、それぞれの疾患に対して保険金の支払い条件が定められています。 がん保障特約付団体信用生命保険 「がん団信」と呼ばれるこの保険は、三大疾病から心筋梗塞と脳卒中を除外した「がん」のみのオプション商品となります。 厚生労働省のデータによると、2021年の死亡者において「がん」は約26.5%を占めており、最も多い死亡原因でした。そのため、多くの団信加入者が「がん団信」を追加しています。 ただし、三大疾病や八大疾病と同じく、「がん」の種類やステージによって保険金の支払い条件が変わるため、加入前に細かく確認することが重要です。 ※参考:令和3年(2021)人口動態統計(確定数)の概況|厚生労働省 住宅ローンの団信に加入する際の注意点 団信の加入が重要なポイントであることを解説してきましたが、この章では住宅ローンの団信に加入する際の注意点を解説します。 多くの金融機関が団信加入を融資条件としているものの、イメージしていた内容と異なっていたり、後から契約違反と指摘されたりする可能性はゼロではありません。 そのようなケースを避けるためにも、この章で解説する注意点を押さえましょう。 免責事項をしっかりと確認する 健康状態は偽りなく告知する 解約後は再加入できない 加入後は契約内容を変更できない 借り換え時は再度団信に加入する必要がある 上記5点を順番に解説します。 免責事項をしっかりと確認する 免責事項とは、条件を満たす病気にかかったとしても、保険金が支払われないケースのことです。たとえば、加入後2年以内の自殺や、ステージ1の胃がんなどが該当します。 このように、加入する団信に合わせた免責事項は非常に重要なポイントとなるため、契約する前に必ず確認しましょう。 健康状態は偽りなく告知する 健康状態に虚偽があり金融機関にバレた場合、契約解除を請求されることにもなりかねません。 また、その場合は金融機関との契約も解除となるため、住宅ローンの一括返済請求を受けることになるでしょう。この場合、返済できなければ家を差し押さえられることになります。 このように、健康状態の虚偽申告は非常に重いペナルティを課せられることになるため、必ず偽りなく告知しましょう。 解約後は再加入できない 団信は解約が可能ですが、再加入はできません そのため、団信を解約するかどうかは慎重に判断することをおすすめします。 加入後は契約内容を変更できない 団信は再加入できないだけでなく、契約内容の変更もできません。そのため、年齢を重ねてから全疾病を追加するなどの方針が立てられないため、注意が必要です。 借り換え時は再度団信に加入する必要がある 住宅ローンを、当初契約した金融機関から別の金融機関に借り換えた場合、団信を継承できません。金融機関との契約が解除されるため、当然団信も解除となります。 そのため、新しく契約した金融機関で再度、団信に加入しなければなりません。 住宅ローンの団信を選ぶ際のポイント 団信は多くの種類があるため、どれに加入すべきか悩むケースは少なくありません。 そこで、この章で解説するポイントを参考に選びましょう。 保障内容が充実しているか 金利優遇があるか 緊急時にすぐに相談できる金融機関か 保険金が支払われやすい条件か 順番に解説していきます。 保障内容が充実しているか 団信は、自分に合った保障内容が充実している商品を選択しましょう。 保障内容を一般の生命保険と比較検討し、得できるように選択することが重要です。 金利優遇があるか 団信を選ぶ際は、金利優遇があるかどうかも重要です。 金融機関によっては、オプション追加による金利上乗せを一定期間「0」にするサービスもあります。したがって、金融機関を選ぶ際には団信の金利優遇も確認しましょう。 緊急時にすぐに相談できる金融機関か 団信を利用するタイミングは緊急時のケースもあるため、すぐに相談できる団信専用ダイヤルがある金融機関を選ぶことがおすすめです。 また、24時間の受付対応があるか、支店が対応してくれるのかなど、細かく対応方法も確認することが重要です。 保険金が支払われやすい条件か 保険金が支払え荒れやすい条件かどうかも、団信を選ぶ際に重要となります。 保険金の支払いが決定するまでに時間がかかる場合は、すぐには団信を利用できません。そのようなことにならないためにも、保険金が支払われる流れは事前に把握しましょう。 住宅ローンの団信に関するよくある質問 最後に、住宅ローンの団信に関するよくある質問を紹介します。 住宅ローンの団信はどこまで付けるべき? 団信と生命保険はどっちが得? 加入者が高度障害状態になったら住宅ローンはどうなる? 順番に回答していきます。 住宅ローンの団信はどこまで付けるべき? 団信は、自分の状況に合わせてオプションを付与しましょう。例えば、返済期間と完済時の年齢、がん家系かどうかなどが挙げられます。 団信と生命保険はどっちが得? 団信と生命保険は、どちらが得とは一概に言えないでしょう。 団信は住宅ローンに対する保険で、生命保険は保険金の利用用途に制限がありません。そのため、各用途に合わせて保険加入することをおすすめします。 加入者が高度障害状態になったら住宅ローンはどうなる? 加入者が高度障害状態であっても団信は適用されるため、適用時点での住宅ローン残債について、返済義務が免責となります。 住宅ローンの団信は加入条件をしっかりと把握しよう 住宅ローンを検討する際には、金利と同様に団信の内容も重要です。そのため、各保険の種類と保障内容を正確に把握し、選択することが重要です。 国分ハウジングでは、家づくりのプランだけではなく、団信などの保険内容も分かりやすくお客様に説明しています。 「団信で失敗したくない」「住宅ローンを組む前に各保険の詳細を知りたい」という人は、ぜひご相談ください。
-
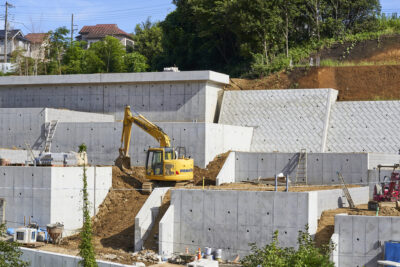
擁壁とは?種類や費用・注意点をわかりやすく解説
希望のエリアで土地を見つけたとしても、必ずしも平らな土地であるとは限りません。 敷地内や敷地に隣接する部分に高低差がある場合、「擁壁」を組む必要があります。しかし、擁壁の造成費は高額になることが多く、資金計画が成立しないケースは少なくありません。 そこで本記事では、擁壁の種類や費用、注意点について解説します。擁壁を設ける必要がある人は、ぜひ最後までお付き合いください。 【この記事でわかること】 ● 擁壁の種類 ● 擁壁のある家を建てる際の注意点 ● 擁壁がある土地を購入する際のポイント 擁壁とは? 擁壁は「がけ」に隣接する土地で建築する際に、土圧や水圧によって地盤が崩壊し家が倒壊しないようにするための構造物です。 鹿児島県では地表面が水平面に対して30度を超え、さらに高さが2m以上ある高低差を「がけ」と定義しています。 このような「がけ」に隣接する場合、鹿児島県では建築基準法施行条例に戻づいた擁壁を建築し許可を得ることで、家の建築が可能となります。 ※参考:がけに近接する建築物について|鹿児島県 擁壁の種類 擁壁を造成する箇所はさまざまな地形になっており、擁壁も地形や用途に応じて種類が分けられます。そこで、この章では擁壁の種類を解説します。 RC造 大谷石積み擁壁 間知ブロック積み擁壁 順番に見ていきましょう。 RC造 RC造はコンクリート製の擁壁であり、鉄筋の有無によってSRC造とRC造に分けられます。 垂直に近い擁壁を組むことに特化しているため、家のすぐ横に擁壁を組む必要がある場合に使用されます。 大谷石積み擁壁 大谷石積み擁壁は「大谷石」と呼ばれる軽石凝灰岩の1種を積み上げた擁壁です。加工がしやすいことから、昭和時代に建築された建造物にはよく使われていました。 現在では、耐久性の問題から使用されることがほとんどない擁壁といえます。 間知ブロック積み擁壁 間知ブロック積み擁壁とは、城の石垣にも使われている擁壁のことで、斜面を造成する際に利用するケースが多くあります。 RC造よりも耐久性が劣るケースもあることから、間知ブロックでは建築要件を満たさないとするハウスメーカーもあります。 そのため、間知ブロックで造成されている土地は、ハウスメーカーにしっかり確認してもらう必要があるでしょう。 擁壁工事にかかる費用 土地に10m接面する部分に5mの擁壁を組んだ場合、一般的に600〜900万円の造成費が必要となります。そのため、安い土地でも結果的に予算を大きく超えるケースがほとんどです。 ただし、緊急性の高い擁壁工事については助成金や補助金が発生する可能性があります。 後述する条件に該当する場合は、積極的に利用することをおすすめします。 擁壁工事の助成金・補助金 鹿児島県には「がけ地応急防災工事費補助事業」という補助金制度があります。 この制度によって、30度以上かつ高さ5m以上のがけに隣接する土地に住んでいる場合、崩落を防ぐために必要な経費の50%(上限30万円)を補助金として受け取れます。 全ての擁壁工事が補助金対象となるわけではないため、該当する工事かどうかは不動産会社もしくはハウスメーカー経由で鹿児島県市役所に確認しましょう。 ※参考:鹿児島市がけ地応急防災工事費補助事業|鹿児島市 擁壁のある住宅にする場合の注意点 擁壁を組む際には、いくつかの注意点があります。 隣接する住宅とのトラブルに注意する 老朽化のリスクも考慮する 擁壁のある家に住んで後悔しないためにも、上記の注意点を事前に押さえましょう。 隣接する住宅とのトラブルに注意する 擁壁は、住宅と隣接していることが多く、トラブルにつながるケースもゼロではありません。 擁壁には維持管理責任があり、擁壁の所有者は適切に維持管理し保全する義務があります。 そのため、もし擁壁が破損し土圧や水圧によって隣地に土砂が流れた場合には、擁壁の所有者として原状回復させる必要があるでしょう。 また、擁壁を組むことで隣地の土地に影響がでる可能性もあります。このようなことにならないためにも、擁壁による影響と管理の有無についてハウスメーカーに相談しましょう。 老朽化のリスクも考慮する 家と同じように擁壁も劣化し、耐久性が低下します。 また、建築許可を取得し造成した擁壁であっても、将来家や土地を売却する際には擁壁を解体し、再度造成する必要があります。 このことからも、擁壁は老朽化によって資産として残りにくいことを把握しましょう。 擁壁のある住宅を購入する際のポイント この章では、擁壁のある住宅を購入する際のポイントを解説します。 現行の建築基準法を満たしているかを確認する 擁壁の適合があるかを確認する 高低差のある土地は、必ず購入者が擁壁を組むのではなく、既に擁壁があるケースもゼロではありません。 このような土地は、擁壁の造成費が不要になることもありますが、思わぬトラブルに巻き込まれることもあるため注意が必要です。 現行の建築基準法を満たしているかを確認する 現行の建築基準法を満たしているかどうかも、擁壁のある住宅を購入する上での注意点です。 大規模な分譲地であれば開発図面があり、擁壁の耐久力を調査した資料が残っている可能性もあります。資料があれば、現行法令に適合した擁壁のため、家を建築しても問題ないでしょう。 一方、個人が数十年前に組んだ土地の場合は現行の建築基準法に適合していない可能性が高く、その場合は解体し再造成する必要があります。 このようなことにならないためにも、開発許可の有無を確認することは重要です。 擁壁の適合があるかを確認する 新しい擁壁を組んでいたとしても、適合していないケースがあります。 たとえば、高低差が2m以内のがけに対して組んだ擁壁は任意設計の扱いとなるため、そのことに気づかなければ後々「違反」と通報されるおそれもあります。 また、任意設計の擁壁は不完全な整備によって、土圧の変化などで崩落する危険もあるので注意が必要です。擁壁がある土地は、リスクを回避するためにもしっかり調査しましょう。 擁壁で起こり得るトラブルと対策 擁壁に関するトラブルで最も多いのが、擁壁の「足」にあたる部分です。 擁壁は土圧で倒れないよう地中に足があり、L字の形状となっています。そして、足にあたる部分には建築できません。そのため、建築許可がおりている擁壁を組んだ場合、検討しているプランが通らないケースもあります。 また、擁壁を組むことで日当たりが悪くなるケースも少なからずあります。 どちらのトラブルにおいても、事前にハウスメーカーなどへ相談し、シミュレーションしておくことで防げるでしょう。 擁壁に関するよくある質問 最後に、擁壁に関するよくある質問を紹介します。 擁壁のある家にメリットはある? 擁壁の耐用年数は? 擁壁とコンクリートブロックの違いは? 擁壁のある家にメリットはある? 擁壁のある家は、日当たりがよく明るい家になる点がメリットといえます。 なぜなら、高低差があるため他の家よりも高台になるからです。 擁壁の耐用年数は? 正式な擁壁の法令耐用年数はありませんが、RC造で35年〜50年といわれています。 ただし、使い方や周辺環境によってはさらに長く保持できる可能性はあります。 擁壁とコンクリートブロックの違いは? 擁壁は、高低差のある土地で土圧や水圧で土地形状が変わらないようにするための建造物で、コンクリートブロックは土が流れないようにするための土留めです。 このように、擁壁とコンクリートブロックは用途が異なることを理解しておきましょう。 擁壁でトラブルを避けるためには地盤調査も視野に入れよう 擁壁があることで地盤が本来あるべき状態から変化し、家に思わぬ影響を及ぼすことがあります。対策として、擁壁のある土地は地盤調査することがおすすめです。 国分ハウジングでは、擁壁のある土地で安全に家を建てるためのノウハウがあり、建築実績も豊富です。土地探しでお悩みの方は、ぜひ国分ハウジングまでご相談ください。
-
年収別に住宅ローン借入可能額の目安をシミュレーション!決定基準も紹介
この記事では、年収別に住宅ローン借入可能額の目安をシミュレーションしていきます。 住宅ローンは、借入額が大きいほど高額な家を購入できます。しかし、その分毎月の返済に対する負担も大きくなり、年収に見合っていなければ支払いが困難となるおそれもあるでしょう。 そのため、住宅ローンの借入額は、年収によって大きく変動するといえます。 この記事では、年収別の住宅ローン借入可能額だけではなく、年収以外の決定基準も解説するので、ぜひ最後までお付き合いください。 【この記事でわかること】 ● 年収別の住宅ローン借入可能額をシミュレーション ● 年収以外で借入額を決める基準 ● 低年収でも借入する方法 住宅ローンにおける借入額の基礎知識 まずは、住宅ローンにおける借入額の基礎知識を紹介します。 購入する不動産の総額は、年収の倍率である程度決まっており、新築住宅と中古住宅で変わります。また、借入可能額においても年収からの倍率が基準となるため、この章で解説するポイントをしっかり把握しましょう。 新築住宅の総費用は年収の平均7~7.5倍 中古住宅の総費用は年収の平均5.7倍 自己資金の割合は8~10% 借入可能額は年収の8倍 なお、この章で解説する内容は『住宅金融支援機構』が公開しているデータを基に解説しています。 ※参考:2021年度フラット35利用者調査|住宅金融支援機構 ※参考:2021年度集計表|住宅金融支援機構 新築住宅の総費用は年収の平均7~7.5倍 新築住宅を購入する際の総費用は注文住宅と建売住宅で差があり、注文住宅で7.5倍、建売住宅で約7倍です。 つまり、年収500万円で新築住宅を購入する場合は注文住宅で3,750万円、建売住宅で3,500万円が平均となります。 中古住宅の総費用は年収の平均5.7倍 中古住宅の場合は新築住宅よりも価格が安いため、平均5.7倍と低くなります。 ただし、リフォームの規模によっては平均倍率以上になるケースも多いため、注意が必要です。 自己資金の割合は8~10% 鹿児島県で家を購入する際、自己資金の平均額は約300万円です。つまり、不動産を購入する際の8〜10%程度を用意することになるでしょう。 ただし、低金利政策によって住宅ローンの金利が非常に低いため、あえて自己資金ゼロで購入する人も増えています。 そのため、どちらが資金計画として得なのか慎重に検討することが重要です。 借入可能額は年収の8倍 銀行が住宅ローンを審査する際に、借入希望額が年収の倍率に収まっているかどうかを判断します。年収倍率を公開している金融機関はありませんが、おおむね8倍程度であれば問題なく審査通過できる水準といわれています。 そのため、借入希望額が年収の8倍以内かどうかを事前に把握しておく必要があるでしょう。 年収別に住宅ローン借入可能額の目安をシミュレーション この章では、住宅ローン借入額の目安を年収別にシミュレーションします。 これから家を購入する際の資金計画にとって重要な指標となるため、参考にしてください。 なお、シミュレーションの際は以下を借入れ条件に設定します。 〈借入れ条件〉 元利均等方式 返済期間35年 固定金利1% 返済負担率30% 上記を条件に設定した場合、年収別の借入可能額と月々の返済額は以下の通りです。 年収 借入可能額 月々の返済額 300万円 2,656万円 74,975円 400万円 3,542万円 99,985円 500万円 4,428万円 124,996円 600万円 5,313万円 149,978円 700万円 6,199万円 174,988円 ※参考:2021年度フラット35利用者調査|住宅金融支援機構 ※参考:住宅ローンシミュレーション|住宅保証機構株式会社 ※参考:2021年度集計表|住宅保証機構株式会社 ※参考:鹿児島県の賃貸家賃相場・賃料相場を調べる|SUUMO ここからは、年収別のシミュレーション結果をさらに詳しく解説していきます。 年収300万円のケース 年収300万円の場合、借入可能額は2,656万円、月々の返済額は74,975円となります。 鹿児島県鹿児島市で3LDK〜4LDKのマンションを借りる場合、家賃の平均は7.8万円となるため、ほとんど同じ金額で家を購入できます。 そのため、鹿児島県では年収300万円台で家を購入しても問題ないといえるでしょう。 年収400万円のケース 年収400万円では、借入可能額は3,542万円、月々の返済額は99,985円となります。 鹿児島県の建売住宅は平均3,050万円となるため、年収400万円台であれば問題なく購入できるといえるでしょう。 年収500万円のケース 年収500万円では、借入可能額は4,428万円、月々の返済額は124,996円です。 この年収層になると鹿児島県だけでなく、福岡県で注文住宅を検討することも可能な借入可能額となります。そのため、家づくりの自由度が広がってしまい要望がまとまらなくなるのも年収500万円台だといわれています。 このように、購入できる不動産の幅が広がるからこそ要望を優先順位づけし、探すエリアや不動産を絞ることが重要です。 年収600万円のケース 年収600万円では、借入可能額は5,313万円、月々の返済額は149,978円となります。 たとえば、二世帯住宅を鹿児島県内で検討する場合は、この年収層から現実的な資金計画を立案できるようになります。 また、親子ペアローンや夫婦の収入合算によって審査基準となる年収の底上げができるため、二世帯住宅などの比較的高額な住宅を検討する場合は年収600万円を基準にしましょう。 年収700万円のケース 年収700万円では、借入可能額は6,199万円、月々の返済額は174,988円となります。建築するハウスメーカーを、比較的自由に選択できるようになるのがこの年収層です。 住宅ローン控除の控除額が最大になるのも年収700万円台となるため、該当者は積極的に利用しましょう。 年収以外で住宅ローンの借入額を決める基準 年収以外にも住宅ローンの借入額を決める基準があり、年収と違って借入申込者が調整できる基準となっています。 返済方式 返済負担率 金利タイプ 定年時のローン残高 年収倍率だけではなく、上記の項目についても把握しておきましょう。 返済方式 返済方式には「元利均等方式」と「元金均等方式」があり、月々の返済額が変わります。 元利均等方式は毎月の返済額が一定となるため、返済計画が立てやすいメリットがあります。一方、元金均等方式は返済スタート時点の返済額が高く、返済期間が継続するにつれ返済額が減少する方式です。 そのため、将来の支払額を抑えられ、さらには元利均等方式よりも総額を抑えられます。つまり、同じ金額を借りるにしてもどちらの返済方式を選択するのかで総額が変わるため、審査内容が変わることになります。 このように、返済方式によって総額が変わるといった特徴を踏まえた上で返済方式を選択することが重要です。 返済負担率 返済負担率とは、年間の返済総額と年収の割合のことです。金融機関が公開しているデータはないものの、一般的に年収の30%前後であれば問題なく審査を通過するといわれています。 実際に住宅金融支援機構が公開しているデータでも、平均的な返済負担率は25〜30%程度となっています。 そのため、返済計画を立てる際にも返済負担率30%となるよう意識することが重要です。 ※参考:2021年度フラット35利用者調査|住宅金融支援機構 金利タイプ 金利タイプには「変動金利」と「固定金利」があり、変動金利の方が固定金利よりも金利と総額が安くなるケースが多くあります。 そのため、住宅ローンを利用する際には多くの人が変動金利を選択していますが、金融市場の変化によって金利が上昇するリスクを抱えることにもなります。 そのため、金利タイプについてはどちらが返済計画として安全であるのかを、慎重に検討しなければなりません。 定年時のローン残高 たとえば、30歳で35年の住宅ローンを組むと定年前に完済できますが、40年だと定年後もローンは残ります。 定年後は年収が大きく下がるため、これまで通りに返済できない可能性もあります。そのため、老後資金を考慮した返済計画を立てることが重要です。 年収が低くても住宅ローン審査に通るコツ この章では、年収で低くても住宅ローン審査に通るためのコツを解説します。 年収に見合った借入を意識する 頭金を増やして支払いの負担を減らす 消費者金融の借入れを避ける 年収をすぐに上げることは困難なため、この章で解説するコツを押さえながら少しでも審査に通りやすくしましょう。 年収に見合った借入を意識する この章でも解説したように、年収倍率によって不動産の予算はある程度決まります。そのため、年収やライフプランに合った家を検討することで住宅ローンは通りやすくなるでしょう。 頭金を増やして支払いの負担を減らす 頭金を多く用意することで、金融機関の審査では「堅実に貯金できる」などのプラスポイントになるため、住宅ローンの審査に有利となります。 また、不動産の予算は住宅ローンや頭金、援助の合算で構成されるため、頭金を増やすことで住宅ローン借入額を減らし、審査基準を下げることが可能です。 消費者金融の借入れを避ける 消費者金融の借入は、住宅ローンの審査を受ける上で大きなマイナスとなります。そのため、審査をスタートする前に返済するか「完済条件」で審査してもらうようにしましょう。 自分の年収から適正な住宅ローン借入可能額を把握しよう 住宅ローンの借入額や審査通過の可否は、年収が大きなポイントになります。そのため、まずは自身の年収に合った借入可能額を確認することが重要です。 国分ハウジングでは、新築購入後に後悔しない返済計画をお客様にアドバイスし、無理のない返済で購入できるプランを提案しています。 住宅ローン返済に悩むことなく新生活を送りたい人は、ぜひ国分ハウジングまでご相談ください。
-
一戸建てはメンテナンスが必要?必要箇所や修繕費用も解説
一戸建てを購入した場合、マンションと異なり自分でメンテナンスする必要があります。 一戸建ては、経年劣化によって耐久力が落ちる箇所や破損箇所を修繕することで長く住むことが可能となるため、どの部分を修繕すれば良いか把握しなければなりません。 この記事では、一戸建ての修繕が必要な箇所や費用について解説するので、これから一戸建てを検討する人は、ぜひ参考にしてください。 【この記事でわかること】 ● 一戸建ての寿命や耐用年数 ● 一戸建てをメンテナンスしなければならない理由 ● 一戸建てのメンテナンスが必要個所と時期 ● 一戸建てを長持ちさせるためのポイント そもそも一戸建ての寿命や耐用年数は? まずは、一戸建ての寿命や耐用年数を解説します。 戸建ての寿命 戸建ての耐用年数 順番に見ていきましょう。 戸建ての寿命 結論からいうと、戸建てに寿命はありません。 木造よりも鉄骨造の方が長く持つ傾向にありますが、木造も鉄骨造も決まった築年数で必ず倒壊するわけではありません。 そのため、定期的に戸建てをメンテナンスし丁寧に手入れすることで、きれいで安全な戸建てを維持できます。 戸建ての耐用年数 戸建ての耐用年数は構造によって変わるので、以下の表を参考にしてください。 構造 耐用年数 木造 22年 骨格材の肉厚3mm以下(軽量鉄骨) 19年 骨格材の肉厚が3mmを超え4mm以下 27年 骨格材の肉厚が4mmを超える 34年 ※参考:主な減価償却資産の耐用年数表 耐用年数とは、建造物を償却資産として経費計上できる年数のことで、家自体の耐久性とは厳密には無関係です。 ただし、会計上価値がなくなるタイミングは家の修繕箇所も増えるため、頭に入れておくことは重要です。 一戸建てのメンテナンスが必要な理由 一戸建てのメンテナンスが必要な理由は、主に以下の通りです。 住宅性能を長く維持して劣化を防ぐため 築年数が経過した場合でも劣化を防ぎ、資産価値をなるべく維持するため このように、快適な住環境を維持するためにも一戸建てのメンテナンスは必要といえます。 一戸建てのメンテナンスが必要な箇所と時期 一戸建ての設備や部位によってメンテナンスの時期が変わり、費用もさまざまです。そこで、この章では各部位のメンテナンス時期とおおまかな費用について解説します。 外壁、屋根 水回り 床(畳・クローリング) 内装(クロス) 順番に解説していきます。 外壁・屋根 外壁や屋根は、10年に1度のメンテナンスがおすすめです。なぜなら、多くの外壁塗装、屋根塗装の保証が10年であるからです。 紫外線を直接浴びる外壁と屋根は劣化がしやすく、劣化したまま放置していると剥がれやヒビが発生し雨漏りの原因になります。そのため、10年に1度は外壁と屋根を塗装しましょう。 なお、費用は30坪の家で120〜150万円が相場です。 水回り 水回りにはトイレやキッチン、台所、洗面台があり保証期間は5〜10年です。 そのため、保証が切れるタイミングでメンテナンスを検討するのも大事ですが、外壁や屋根と違い劣化が進みにくい部位といえます。 そのため、日頃の掃除を丁寧にすることで保証期間よりも長く使用でき、壊れた段階で交換しても問題ありません。 水回りの費用はトイレで5万前後、洗面台で10万前後、キッチンとトイレは70〜100万円が相場となります。 床(畳・フローリング) 床は10年を経過すると軋むようになり、畳は日焼けしたり虫食いが発生したりします。 このような現象が発生した場合はメンテナンスすべきですが、フローリングの張替えはリビングだけでも20万円程度が相場となり、家全体の張替えだと50万円以上の費用が必要でしょう。 そのため、フローリングの軋みはスポット的に調整し修繕することをおすすめします。 一方、畳は表替えで1万〜3万、全て新調で5万前後が相場です。畳は日焼けすると見た目が悪くなり、防虫効果が薄れることでダニが発生する可能性が高くなります。 ダニの発生はアレルギー物質を飛散させるため、早めにメンテナンスしましょう。 内装(クロス) 内装が浮いたり剥がれたりした場合、接着剤の効果が切れている可能性があります。 壁紙が剥がれ石膏ボードがむき出しになると、家の強度が下がり他の部位が破損することにもなりかねません。 そのため、壁紙の剥がれを発見した場合はすぐに張替えることをおすすめします。なお、内装の張替えはリビングだけで15〜20万円、家全体で70万円前後が相場となります。 【築年数別】一戸建てのメンテナンスで注意すべき箇所 この章では、築年数別に一戸建てのメンテナンスで注意すべきポイントを解説します。 築5~10年のメンテナンス箇所 築10~15年のメンテナンス箇所 築15~20年のメンテナンス箇所 築20~30年のメンテナンス箇所 築年数によってメンテナンス箇所の優先順位が変わるため、参考にしてください。 築5~10年のメンテナンス箇所 築年数が10年以内であればメンテナンスする箇所は少なく、突発の故障箇所のみで問題ありません。 ただし、このタイミングで外壁や床などに極端な異常が確認された場合は施工不良の可能性も考えられるため、施工会社に連絡することをおすすめします。 築10~15年のメンテナンス箇所 外壁や屋根塗装、防蟻処理は築10〜15年で実施しましょう。 また、給湯器は早ければ同時期に異常をきたすため、交換を検討することをおすすめします。 築15~20年のメンテナンス箇所 築15〜20年近くになると、床の軋みや壁紙の剥がれが出てくる可能性があります。 また、子どもの独立や同居など、家族構成が変化する時期でもあるため、床と壁紙に留まらず家全体のリフォームを検討する時期です。 築20~30年のメンテナンス箇所 築20年を超えると、これまでのメンテナンスによる影響が表面化してきます。 つまり、しっかりメンテナンスしている場合は前述した通りのメンテナンスで十分ですが、メンテナンスしていなければ、フルリフォームが必要な状態になるでしょう。 また、住み替えを検討する時期でもあるため、売却を踏まえてリフォームを検討するタイミングだといえます。 一戸建てのメンテナンスにかかる修繕費用 一戸建てのメンテナンスにかかる修繕費用は、以下の通りです。 メンテナンス箇所 修繕費用 外壁・屋根塗装 ・約120~150万円 トイレ ・約5万円 洗面台 ・約10万円 キッチン ・約70~100万円 バスルーム ・約70~100万円 給湯器交換 ・約10万円 フローリング張り替え ・約20~50万円 畳張替え ・表替え:約1~3万円 ・新調:約5万円 クロス張替え ・約20~70万円 一戸建てのメンテナンスは、外壁や屋根塗装のように定期的に実施する箇所もあれば、クロスや畳、床など破損した時点で実施する箇所もあります。 また、給湯器は破損してから交換すると日常生活に支障をきたすため、破損していなくとも交換タイミングを決めておくことがおすすめです。 家全体をフルリフォームする場合、約400〜500万円前後の費用になるでしょう。 一戸建ての寿命を長持ちさせるためのポイント この章では、長く快適な戸建てに住み続けるためのポイントについて解説します。 信頼できる施工会社に依頼する 外壁の状態をこまめにチェックする シロアリ対策を実施する 自分で掃除や換気をこまめに実施する 一戸建ての寿命を延ばすことで、メンテナンスの頻度と費用を抑えられます。 信頼できる施工会社に依頼する 一戸建てのメンテナンスは、リフォーム会社に依頼することをおすすめします。 外壁塗装や畳の張替などは建築業の免許が不要なため、専門業者でなくとも施工が可能です。 しかし、満足のいく仕上がりになるかどうかは職人による部分が多く、信頼できない施工会社に依頼すると中途半端な仕上がりで完成とされてしまうこともあります。 このように失敗しないためにも、信頼できる施行会社に依頼することが重要です。 外壁の状態をこまめにチェックする 外壁は普段目にすることがない分、経年劣化に気づかないケースも少なくありません。 特に、道路と反対側の外壁は日当たりが悪いことも多く、カビの発生などが懸念される箇所です。 外壁の劣化が進むと雨漏りの原因となり、雨水が一度でも侵入すると家のダメージが見えない箇所に蓄積してしまいます。その結果、メンテナンス間隔が早くなってしまうため、外壁は意識してチェックしましょう。 シロアリ対策を実施する 雨漏りと同じく、シロアリの被害に遭うと重要な木部が腐食し、壁紙の剥がれや異音の原因になります。 そのまま放置すると家が倒壊する危険もあるため、10年に1度は防蟻処理によるシロアリ対策を実施することが大切です。 自分で掃除や換気をこまめに実施する 日常的に、掃除や換気を自分で実施することも重要です。 床や壁のホコリや、汚れを取ることでダニやカビの発生を防止でき、換気をこまめに実施することで、家屋内の空気循環を促進し湿度を最適に保てます。 このような手入れを日常的に行うことで、家全体のメンテナンスコストを抑えられます。 一戸建てのメンテナンスに関するよくある質問 最後に、一戸建てのメンテナンスに関するよくある質問を紹介します。 一戸建てをメンテナンスしないとどうなる? メンテナンスしやすい家の特徴は? 家を直すお金がない場合はどうすればいい? 一戸建てをメンテナンスしないとどうなる? 一戸建てをメンテナンスせず放置した場合、外壁や屋根の塗装が剥がれ、雨漏りなどが発生するおそれがあります。 また、内装の剥がれによって耐久性が落ち、シロアリ被害に遭うと家の耐久性が下がり、倒壊のリスクを抱えることになります。 このようなことにならないためにも、一戸建ての定期的なメンテナンスは重要です。 メンテナンスしやすい家の特徴は? 一般的に、外観・内観共に正方形で凹凸のない家がメンテナンスしやすい家になります。 メンテナンスしやすい家を建てることも重要ですが、どのような家でも定期的なメンテナンスを怠らないように心がけましょう。 家を直すお金がない場合はどうすればいい? 事前にメンテナンス費用が支払えるような資金計画を立てることが重要ですが、どうしてもお金がない場合は、助成金や補助金を活用することも手段の1つです。 鹿児島県では、リフォームの内容によって助成金や補助金が交付されます。詳しくは、施工会社に相談し、利用できる補助金制度を確認しましょう。 ※参考:住宅に関する国の補助・減税・融資|鹿児島市 一戸建てのメンテナンスはタイミングが重要 一戸建ては、メンテナンスの頻度が少ないと家にダメージが蓄積されてしまい、極端に多いとトータルコストが高くなります。 そのため、適切なタイミングでメンテナンスする必要があります。本記事で解説した、築年数ごとのメンテナンス箇所などを事前に把握しながら、適切に対処していきましょう。 国分ハウジングでは、家づくりのプランだけではなく、メンテナンスに関するご相談も承ります。 お客様に寄り添いながら最適なプランを提案するので、ぜひお問い合わせください。
-
ハウスメーカーと工務店の違いとは?メリット・デメリットも解説
この記事では、ハウスメーカーと工務店の違いと、それぞれのメリット・デメリットについて解説します。 注文住宅を検討する上で、ハウスメーカーと工務店のどちらに依頼するのかを悩む人は少なくありません。SNSやインターネットではどちらも魅力的な家が公開されており、ほとんど違いがないように思えます。 しかし、実際にはハウスメーカーと工務店には大きな違いがあるため、家づくりを始める前にしっかりと押さえておく必要があるでしょう。 注文住宅を検討している人は、本記事を参考にそれぞれの違いを把握しましょう。 【この記事でわかること】 ● ハウスメーカーと工務店の違い ● ハウスメーカーと工務店のメリット・デメリット ● ハウスメーカーに向いている人、工務店に向いている人 ハウスメーカーと工務店の基礎知識 そもそも、ハウスメーカーと工務店の定義は公的に定められているものではなく、それぞれの建築会社が「ハウスメーカー」か「工務店」のどちらかに分類しています。 ハウスメーカーとは? 工務店とは? まずは、それぞれの一般的な概要を解説していきます。ただし、ここで解説する内容はあくまで一般的な内容のため、参考程度に押さえておきましょう。 ハウスメーカーとは? ハウスメーカーは一部の地域を除き、全国に担当エリアがある建築会社のことです。 ハウスメーカーは、CMなどで大々的に広告していることが多く、注文住宅を検討している人が聞いたことがある建築会社の多くは、ほとんどハウスメーカーに分類されています。 工務店とは? 工務店はハウスメーカーと異なり、特定の地域で活動している建築会社が多くあります。 ハウスメーカーのように大々的な広告は少ないケースが多いものの、地域密着型の活動によって認知度は高くなるでしょう。 ハウスメーカーと工務店の違い ハウスメーカーと工務店は事業スタイルの違いによって、多くの違いがあります。 そのため、ハウスメーカーと工務店のどちらに依頼するのかを悩む場合は、まずは2つの違いを正確に知ることが重要です。 そこで、この章ではハウスメーカーと工務店の違いを詳しく解説します。 コストの違い 規模や施工エリアの違い 住宅プランの違い 施工の技術力や工期の違い アフターサービスやメンテナンスの違い どちらにも例外はありますが、どちらが自身に合っている建築会社であるのかを判断するための参考にしてください。 コストの違い 建物の本体価格は、ハウスメーカーよりも工務店の方が安くなり、建物面積(坪数)と価格の割合ではハウスメーカーが坪70〜100万円、工務店は坪50〜80万円といわれています。 ハウスメーカーの方が高くなる理由として、使用している建材やスペックの違い、広告料の上乗せ分などがあります。 そのため、予算を固定して建築会社を選定するのであれば、ハウスメーカー同士や工務店同士での比較がよいでしょう。 規模や施工エリアの違い 前述したように、ハウスメーカーは全国に支店を構えていることが多く、CMも全国ネットで広告しています。そのため、ほとんど全ての地域で施工依頼ができるでしょう。 一方、工務店は地方TVなどで局地的に広告しており、都道府県をまたいで対応することは少ないといえます。ただし、施工するエリアを狭めることで資本を集中させ、ハウスメーカーと遜色ないサービスを展開しています。 住宅プランの違い 注文住宅は、建材を全て自分で選ぶフルオーダー住宅と、ある程度決められたパッケージから選ぶセミオーダー住宅があり、ほとんどの建築会社はセミオーダー住宅を供給しています。 そして、紹介するパッケージはハウスメーカーの方が多く、イメージに近い家を簡単に選ぶことが可能です。一方で、工務店にもセミオーダーパッケージはあるものの、ハウスメーカーほどラインナップは多くない傾向にあります。 したがって、建物プランが明確に決まっていないのであれば、ハウスメーカーの方が理想の家を見つけやすいといえるでしょう。 施工の技術力や工期の違い ハウスメーカーと工務店において、施工技術自体に大きな差はありませんが、現場の管理方法が違ってきます。 工務店の場合は、自社の社員もしくは協力会社が施工しますが、管理できる棟数のみ請け負うことで、品質を安定させることが可能です。 一方、ハウスメーカーは工務店よりも着工棟数が多く現場管理は難しいですが、協力会社や社員研修をしっかり行い、マニュアルを整備することでヒューマンエラーを少なくしています。 このように、どちらの建築会社に依頼したとしても、それぞれの方法で現場管理しているため、同じ品質の家に住めるでしょう。 工期については工務店の方が短くなる傾向にあり、社内ルールが厳格化しているハウスメーカーは長期化する傾向にあります。 建築会社や建築時期によって工期は大きく変わるため、事前に確認することをおすすめします。 アフターサービスやメンテナンスの違い アフターサービスやメンテナンスでは、ハウスメーカーのフォロー体制が手厚いといえるでしょう。 家を建築する場合、施工主は国土交通省が定める「住宅の品質確保の促進等に関する法律」に基づき、家に関する重要な部位の破損や雨漏り、シロアリ被害などについて10年間の保証を義務付けなければなりません。 そのため、どの建築会社で建築しても最低10年間は保証があるだけではなく、建築会社が独自に設定している保証やアフターサービス、メンテナンスが多くあります。 このようなアフターサービスに関するフォロー体制はハウスメーカーの方が手厚く、専門の部署を設置している会社も多くあります。 中には60年保証を掲げているハウスメーカーもあるため、工務店との大きな違いといえるでしょう。 ※参考:住宅の品質確保の促進等に関する法律|国土交通省 違いで分かるハウスメーカーのメリット・デメリット ここまで、ハウスメーカーと工務店の違いについて解説しましたが、選択するためにはメリット・デメリットも把握しておく必要があります。 そこで、この章ではまずハウスメーカーのメリット・デメリットについて解説します。 後述する、工務店のメリット・デメリットと合わせて参考にしてください。 ハウスメーカーのメリット ハウスメーカーのメリットは以下の通りです。 ネームバリューのある家に住める 長期保証と手厚いアフターサービスで安心感を得られる メンテナンスフリーの家に住める 特例(※)を最大限に活かせる ※住宅ローン控除の上限最大や、贈与税の非課税枠最大など ハウスメーカーは、認知度が高い建築会社であることが多いため、建築したことをステータスにできます。さらには、ネームバリューがあることで施工不良などのトラブルが少ない安心感にもつながります。 また、ハウスメーカーの特徴として、充実したサービスとメンテナンスフリーの外壁導入があり、安心して過ごせるでしょう。 それ以外にも、高機能住宅の建築によって住宅ローン控除の上限が最大になったり、贈与税の非課税枠を最大にしたりなどが可能です。 このように、ハウスメーカーで家を建てることで「安心」に繋がるメリットが多いといえます。 ハウスメーカーのデメリット ハウスメーカーのデメリットは、以下の通りです。 コストが工務店に比べて高くなる 細かい希望が通らないことが多い ハウスメーカー主体で打合せが進むことがお多い 工期が想定よりも長くなることがある ハウスメーカーと工務店に費用の見積りを依頼した場合、ハウスメーカーの方が高くなる傾向にあります。 特に、本体価格と地盤改良の部分に大きな価格差が生じてしまい、違和感を覚える人も少なくありません。ハウスメーカーの見積りで本体価格が高くなる理由としては、高機能なスペックと広告費が上乗せされている点です。 また、地盤改良はハウスメーカーが自社の品質を担保するために必要な費用です。このように、本体価格と地盤改良のどちらにも、自社ブランドを保つために必要な費用が含まれていることになり、コストが高い点は一概にデメリットとはいえない部分でもあります。 その他のデメリットとして、大手の会社特有の社内ルールによって軽微な設計が変更できなかったり、打ち合わせの回数が限定されたりなどがあります。 工期が工務店よりも長くなる可能性を踏まえると、ハウスメーカーのデメリットは「自由度が低い」という点に集約できるでしょう。 違いで分かる工務店のメリット・デメリット 次に、工務店のメリット・デメリットを解説していきます。 ハウスメーカーと工務店は会社の規模から施工可能エリアまで、さまざまな点が異なります。そのため、メリットとデメリットにおいても、工務店ならではのポイントが多くなるでしょう。 工務店のメリット 工務店のメリットは以下の通りです。 コストがハウスメーカーに比べて安くなる 細かい希望が通りやすくなる オリジナル性の高い家を建てられる 工期が短い 工務店のメリットは、上記を踏まえるとこだわりの家が建てられると一言で表せます。 ハウスメーカーに比べて会社の規模が小さい傾向にあり、社員数が少ない工務店は年間の着工棟数が少なくなります。その分、1回の依頼にかけられる時間は多くなり、理想の家を建てられる可能性が高くなるでしょう。 また、ハウスメーカーに比べて工期が短くなるという点も、家賃と利子の負担が少なくなるというメリットになります。 工務店のデメリット 工務店のデメリットは、以下の通りです。 品質保持やサービス面に不安がある 建築できない土地がある 担当者が変わると提案が変わることが多い ネームバリューがない 工務店はハウスメーカーと比べるとサービス面では少ない傾向にあり、メンテナンスもフリーではないケースがあります。そのため、初期コストが低くとも何十年も住むことで、トータルコストは同額になることもあるでしょう。 また、建築できる土地に制限を設けていることがあり、その内容も担当者によって変わることがあります。 このことから、工務店のデメリットは自由度が高い一方で「品質やサービスに安定感がない」という点になるでしょう。 ハウスメーカー・工務店それぞれに向いている人の特徴 この章では、ハウスメーカーと工務店のそれぞれに向いている人の特徴を解説します。 どちらのカテゴリーにもメリットとデメリットがあるため、この章で解説する人物像に近い方を選ぶことが大切です。 ハウスメーカーに向いている人 ハウスメーカーに向いている人の特徴は、以下の通りです。 「安心感」を家に求めたい人 資産価値を担保したい人 ハウスメーカーで建築する人には、大手ならではの安心感や充実したアフターサービスの魅力にメリットを感じる点が挙げられます。 また、将来売却する場合に高く売りたい人や資産価値の高い家を相続させたいなど、「投資」の観点で注文住宅を検討する場合もハウスメーカーを選ぶ傾向にあります。 工務店に向いている人 工務店に向いている人の特徴は、以下の通りです。 家のコストを抑えたい人 オリジナル性の高い家を建てたい人 工務店を選ぶ人は、コストを抑えたい人と、こだわりの詰まった家を建てたい人が非常に多いといえます。 ハウスメーカーの建材は工場で大量生産するため、どうしても同じような家になってしまいます。その点、工務店であれば自由度の高い設計ができ、コストの微調整も可能です。 このように、「コスト」と「こだわり」の両立を目指したい人には、工務店がおすすめです。 ハウスメーカーや工務店に関するよくある質問 最後に、ハウスメーカーや工務店に関するよくある質問を紹介します。 工務店で家を建てる際の注意点は? 良い工務店と悪い工務店の見分け方は? ハウスメーカー選びに疲れたらどうすればいい? 順番に回答していきます。 工務店で家を建てる際の注意点は? 工務店で家を建てる場合、担当者の対応に注意しましょう。 工務店は担当者によって提案に差が生じることがあり、場合によっては工務店の良さが伝わらないことがあります。 したがって、担当者に違和感があれば、遠慮せずに変えてもらうことをおすすめします。 良い工務店と悪い工務店の見分け方は? 工務店は、着工棟数がハウスメーカーに比べて少ないため、なるべく多く着工している工務店から検討することをおすすめします。 その上で、口コミや近所の評判を参考にして見分ける方法が有効です。 ハウスメーカー選びに疲れたらどうすればいい? ハウスメーカーの選定は短期間で何社も打合せすることになり、疲れてしまうことがあります。 その場合は、一度期間を空けて気持ちが落ち着いてから再開しましょう。 鹿児島県・宮崎県のハウスメーカーなら国分ハウジング ここまで、ハウスメーカーと工務店の違いを解説しました。どちらにも、それぞれの良さがあるので、自分のライフプランに合わせて洗濯することが重要です。 鹿児島県や宮崎県で家づくりを検討している方は、ぜひ国分ハウジングにご相談ください。 国分ハウジングは、設立35年(2023年時点)を誇る老舗のハウスメーカーです。鹿児島県での住宅着工棟数が4年連続No1で、非常に多くの支持を集めています。 また、建物プランも50種類以上取り扱っており、お客様に寄り添いながら理想の間取りを提案いたします。